Swaps, perpétuos, mercados de previsão e ações tokenizadas, tudo em self-custody. A IA prepara cada operação. Você confirma.
VANTAGENS
Sparkling prepara suas operações de cripto por você — a aprovação é sempre sua.
Conecte sua carteira — suas chaves nunca saem do seu dispositivo, e nós nunca as vemos.
"Mostrar meu PnL", "Trocar 100 USDC por NEAR." É só isso.
Long, short, hedge — mercados de futuros e resultados com execução estilo Polymarket.
SOL, ETH, TON, BTC, USDC — encontra sua rota para cada par, otimizado para gas.
O agente sugere, você aprova — cada swap ou operação mostra sua oferta primeiro.
Ativos tokenizados e ações tokenizadas: como funcionam
Ativos tokenizados são representações digitais, registradas em uma blockchain, de algo que existe fora dela: uma ação, um título público, um imóvel ou uma commodity. Ações tokenizadas são o exemplo mais procurado desse movimento: tokens que replicam o preço de ações como Tesla, Nvidia ou Apple, negociáveis por carteiras cripto. Este conteúdo explica o que isso significa na prática, o que você recebe de fato ao comprar um desses tokens e quais riscos avaliar antes de usar qualquer produto que ofereça esse tipo de exposição.
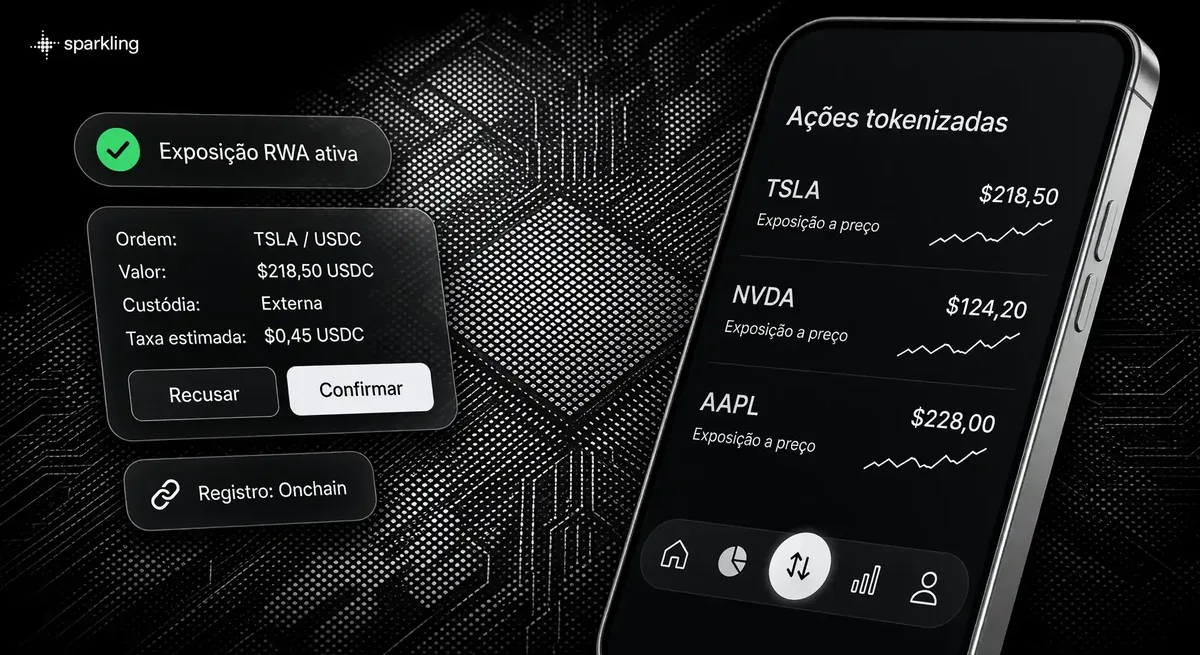
Resumo: o essencial sobre RWA e ações tokenizadas
- Ativos tokenizados (RWA, "real world assets") são tokens onchain que espelham o valor de um ativo do mundo real, sem transferir a propriedade legal desse ativo para quem compra o token.
- Uma ação tokenizada dá exposição ao preço da ação. Ela não representa o registro da ação em seu nome no livro de acionistas da empresa.
- No Brasil, o Banco Central (BCB) já regula as prestadoras de serviços de ativos virtuais, enquanto a CVM conduz em 2026 um piloto e um Grupo de Trabalho de Tokenização (GTT). Ainda não existe uma norma final publicada especificamente sobre ativos tokenizados.
- Os principais riscos envolvem o emissor do token, o custodiante do ativo real, a liquidez do mercado secundário e restrições de jurisdição.
- Plataformas como o Sparkling oferecem acesso a tokens de ações via integrações como a xStocks, mas a disponibilidade de cada ativo específico no Brasil deve ser verificada diretamente no produto.
O que é RWA e o que significa tokenizar um ativo
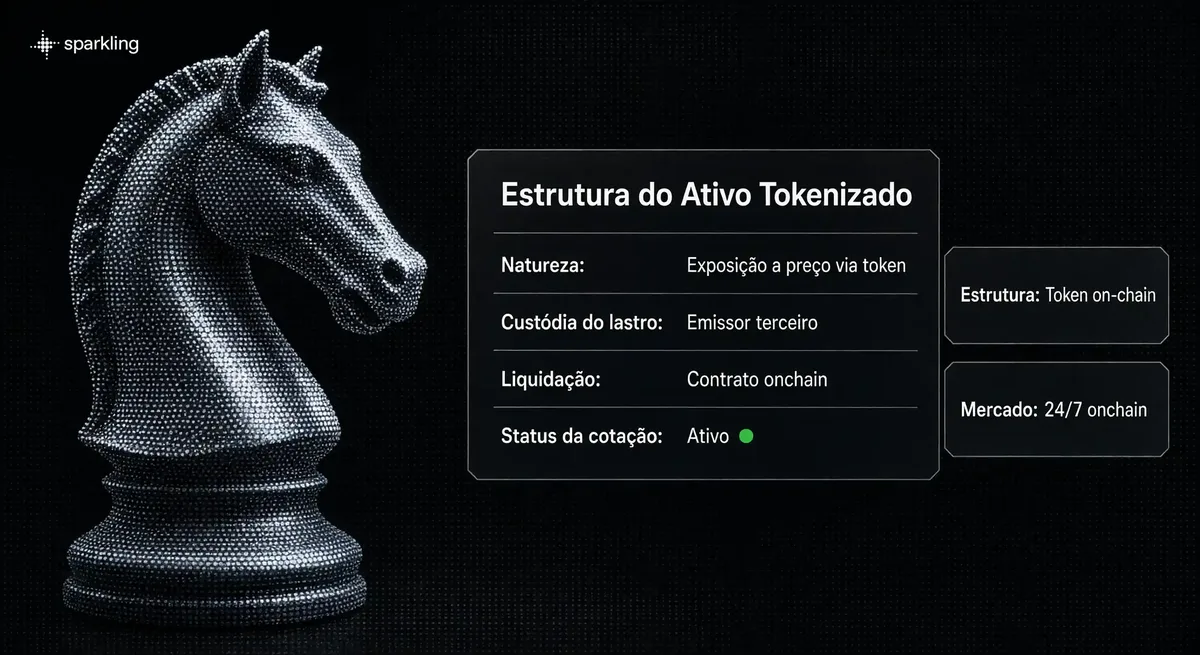
RWA (real world asset, ou ativo do mundo real) é qualquer bem fora da blockchain que passa a ter uma representação digital registrada em uma rede blockchain. Pode ser uma ação, um imóvel, uma nota do Tesouro ou ouro físico. Tokenizar esse bem é o processo técnico de criar essa representação: uma entidade, o emissor, mantém ou custodia o ativo real e emite, em contrapartida, um token que segue o preço dele.
A ideia central é simples de entender, mas fácil de confundir na prática. O token não é o ativo. Ele é um contrato digital que promete refletir o valor do ativo, apoiado em alguma estrutura de custódia ou emissão por trás dele. Essa distinção entre "ter o token" e "ter o ativo" é o ponto mais importante deste texto, porque é onde a maioria das pessoas erra a expectativa.
O interesse por RWA cresceu porque a tokenização promete resolver problemas antigos de acesso: horário de mercado, barreiras geográficas, valor mínimo de entrada e liquidação lenta. Uma ação negociada na bolsa americana tem horário fixo e exige conta em corretora local ou internacional. Já um contrato que segue o preço dessa ação pode, em tese, ser negociado fora desse horário e comprado por qualquer pessoa com uma carteira cripto, dependendo do provedor.
Por que ação tokenizada não é o mesmo que possuir a ação
Uma ação tokenizada é um token com exposição de preço a uma ação. Ela não é a ação registrada legalmente em nome de quem a compra. Isso significa que o contrato não confere automaticamente direitos de acionista, como voto em assembleia ou, na maioria dos casos, recebimento direto de dividendos nas mesmas condições de um acionista formal.
A diferença fica mais clara lado a lado.
| Característica | Ação comprada em corretora tradicional | Ação tokenizada |
|---|---|---|
| Registro legal | Seu nome consta como acionista (ou via custodiante regulado) | O registro legal fica com o emissor ou custodiante do token |
| Direitos de voto | Normalmente sim, conforme a legislação local | Depende do produto; em geral não incluído |
| Onde fica o ativo | Custódia da corretora ou depositária regulada | Estrutura de custódia do emissor do token |
| Como se negocia | Bolsa de valores, horário de pregão | Rede blockchain, conforme disponibilidade do provedor |
| O que você realmente tem | Propriedade (direta ou via custódia regulada) do papel | Direito contratual a um token com exposição de preço |
Um contrato que segue o preço de uma ação nunca deve ser tratado como equivalente jurídico de possuir essa ação. A exposição de preço pode até ser parecida. A estrutura de direitos por trás, porém, é diferente e depende inteiramente de como o emissor organizou a operação.
Como funciona na prática: do pedido ao token na blockchain
Antes de contratar qualquer produto de ativos tokenizados, ajuda entender o fluxo básico por trás de uma operação. É nele que moram os principais pontos de atenção. Plataformas como o Sparkling seguem, em linhas gerais, esse mesmo roteiro ao intermediar acesso a tokens de ações.
Você solicita exposição a um ativo específico, por exemplo um token que segue o preço de uma ação, dentro do aplicativo ou plataforma escolhida.
O provedor ou parceiro de emissão verifica o preço do ativo de referência no mercado subjacente.
Uma estrutura de custódia, do emissor do token ou de um parceiro dele, mantém o lastro correspondente, quando o modelo do produto prevê lastro em ativo real.
O token correspondente é emitido ou transferido para a sua carteira na blockchain, refletindo o valor daquela exposição.
Você passa a deter o token.
O valor dele varia junto com o ativo de referência e, dependendo do produto, pode ser negociado ou resgatado conforme as regras específicas do emissor.
Repare que o passo 3 é onde a confiança se concentra: você está confiando na estrutura de custódia e emissão de um terceiro, não apenas em um código de blockchain. Por isso, entender quem é o emissor e qual custodiante sustenta o produto importa tanto quanto acompanhar o preço do ativo em si.
xStocks e outras formas de acessar esse tipo de token hoje
Um dos exemplos de integração que existem hoje é a xStocks, um provedor de tokens que seguem o preço de ações dos Estados Unidos. Ela é mencionada aqui apenas como ilustração de como esse tipo de produto funciona na prática, não como recomendação de uso ou de investimento.
A oferta desse tipo de token muda com frequência. Provedores adicionam ou removem ativos, e parcerias mudam de fase: algumas ficam "em breve" por um período antes de entrar em operação. A disponibilidade para usuários de uma jurisdição específica, como o Brasil, depende das regras daquele emissor naquele momento. Antes de escolher qualquer ativo tokenizado específico, seja no Sparkling ou em outro provedor, consulte o próprio produto para saber se ele está disponível na sua região. Verifique também quais são as condições de acesso, resgate e suporte.
Tesla, Nvidia, Apple: por que esses nomes aparecem tanto
Empresas como Tesla, Nvidia e Apple costumam aparecer como exemplo em conteúdos sobre ações tokenizadas porque são papéis bastante conhecidos e negociados globalmente. Isso as torna referências didáticas fáceis de entender, e elas também figuram entre os tokens acessíveis via integrações como a do Sparkling com a xStocks. Usar esses nomes aqui serve apenas para ilustrar o conceito. Um token que segue o preço de uma dessas ações sobe ou desce de valor acompanhando a cotação da ação de referência, conforme a estrutura do emissor consiga replicar esse movimento.
Nada neste texto deve ser lido como recomendação de comprar, vender ou manter exposição a qualquer uma dessas ações ou aos tokens que as referenciam. Decisões de investimento dependem do seu perfil de risco e da sua situação financeira. Idealmente, também dependem de orientação de um profissional habilitado. Este conteúdo é educativo, não uma recomendação.
Riscos que você precisa avaliar antes de investir
Ativos tokenizados carregam uma combinação de riscos que não existe, ou existe de forma diferente, quando você compra uma ação diretamente em uma corretora regulada. Isso vale para qualquer plataforma que ofereça esse tipo de produto, incluindo o Sparkling. Confira cada um separadamente.
Risco de emissor e custodiante: o valor do token depende da solidez e da integridade de quem emite o token e de quem custodia o ativo de referência. Se essa estrutura falhar, atrasar pagamentos ou tiver problemas operacionais, o token pode perder o vínculo com o preço do ativo real. Isso pode acontecer mesmo que o mercado subjacente esteja normal.
Risco de liquidez: nem todo token desse tipo tem um mercado secundário profundo. Em momentos de estresse, pode ser difícil vender o token pelo preço esperado, ou até vendê-lo rapidamente.
Risco de jurisdição: a disponibilidade, o enquadramento legal e as proteções ao usuário mudam de país para país. No Brasil, o BCB já supervisiona as prestadoras de serviços de ativos virtuais, mas isso não elimina o risco de jurisdição para um produto específico. Um produto disponível hoje para uma região pode não estar disponível amanhã. Ele também pode operar sob regras diferentes das que você presume.
Risco de preço: o token pode não acompanhar perfeitamente o ativo de referência o tempo todo. Isso vale especialmente em períodos de alta volatilidade, baixa liquidez do próprio token ou instabilidade na estrutura de emissão.
Esses quatro riscos não são hipotéticos, nem exclusivos de um provedor específico: eles fazem parte da natureza de qualquer produto que envolva um intermediário emitindo um contrato sobre um ativo de terceiros. Avaliar cada um deles, para cada produto que você considerar usar, é parte do processo antes de decidir se aquele ativo tokenizado faz sentido para você.
O contexto regulatório no Brasil em 2026
O Brasil tem um dos marcos regulatórios cripto mais consolidados da América Latina. A Lei 14.478/2022 já designou o Banco Central (BCB) como responsável por regular e supervisionar as prestadoras de serviços de ativos virtuais. O BCB, por sua vez, publicou normas infralegais específicas (Resoluções 519 a 521 e Instruções Normativas 701 e 704) que estão em fase de implementação e certificação ao longo de 2026.
Para ativos tokenizados especificamente, quem atua é a CVM, quando o ativo cripto se configura como valor mobiliário. Em 2026, a CVM instituiu um Grupo de Trabalho de Tokenização (GTT, criado pela Portaria CVM/PTE 177) e conduz um piloto regulatório voltado à tokenização no mercado de capitais.
Isso significa que o tema está em fase de estudo e experimentação institucional, não em uma norma final consolidada. Ainda não existe uma regulamentação definitiva e específica da CVM sobre esse tipo de produto publicada até o momento. Qualquer afirmação de que "já existe regra pronta" para ativos tokenizados no Brasil deve ser tratada com cautela.
Vale lembrar que o lado tributário é tratado por um órgão diferente, fora do escopo do BCB e da CVM: a Receita Federal, e envolve duas obrigações distintas. A primeira é o dever de informar operações: desde novembro de 2025, a Instrução Normativa RFB 2.291/2025 instituiu a DeCripto, a nova declaração de operações com criptoativos que substitui o regime anterior da IN RFB 1.888/2019, com regras de reporte que variam conforme o volume operado e se a negociação acontece dentro ou fora de uma exchange brasileira. A segunda obrigação, separada da primeira, é o imposto sobre o ganho de capital eventualmente apurado na venda de ativos tokenizados. Esse é um tema tributário específico, separado da regulação de mercado, e vale consultar um contador para entender como ele se aplica à sua situação antes de declarar qualquer operação com ativos tokenizados.
Na prática, isso quer dizer duas coisas para quem considera usar esse tipo de produto no Brasil. Primeiro, o ambiente regulatório está em movimento ativo, o que tende a trazer mais clareza nos próximos anos. Segundo, até que uma norma final seja publicada, cabe a cada usuário verificar por conta própria as condições legais de cada produto específico. Não vale presumir que qualquer ativo tokenizado já está plenamente enquadrado na legislação brasileira.
Onde o Sparkling se encaixa nesse cenário
O Sparkling é uma das formas de acessar mercados onchain, incluindo swaps, perpétuos, mercados de previsão e ações tokenizadas, a partir de uma única conta autocustodial. Um agente de IA prepara as operações para você confirmar. Entre os parceiros confirmados na integração está a xStocks, usada para exposição a ações tokenizadas dos Estados Unidos.
Se você ainda está começando e quer entender primeiro como comprar e guardar criptomoedas de forma mais ampla, existe um conteúdo introdutório separado sobre isso. Aqui o foco é especificamente em ativos tokenizados e ações tokenizadas.
Usar o Sparkling, ou qualquer plataforma parecida, para acessar um token de ação não transforma essa exposição em titularidade jurídica da ação subjacente. O que você adquire é o token, com a estrutura de custódia e emissão do provedor por trás dele, exatamente como explicado nas seções anteriores.
No momento em que este conteúdo foi escrito, o acesso ao Sparkling acontece pelo Telegram, com um aplicativo web completo previsto para ficar disponível a partir de outubro. Antes de contratar qualquer produto assim para acessar ativos tokenizados, cheque no próprio aplicativo quais ativos estão disponíveis para a sua conta e região no momento do seu acesso. A oferta de produtos tende a mudar com o tempo.
Veja também: stablecoin no Brasil.
FAQ
Uma ação tokenizada me torna acionista da empresa?
Não. O token dá exposição ao preço da ação de referência. O registro legal de acionista normalmente fica com o emissor ou custodiante do token, não com quem compra o token.
Ativos tokenizados são a mesma coisa que criptomoedas comuns?
Não exatamente. Uma criptomoeda como o bitcoin não tem um ativo externo por trás. Já um ativo tokenizado (RWA) é criado justamente para espelhar o valor de algo que existe fora da blockchain, como uma ação ou um título.
Existe alguma regra da CVM específica para ações tokenizadas no Brasil?
Ainda não. Em 2026 a CVM conduz um piloto e mantém um Grupo de Trabalho de Tokenização. Ela não publicou, até agora, uma norma final e definitiva sobre o tema.
Quais são os principais riscos de usar um ativo tokenizado?
São quatro riscos centrais. A solidez do emissor e do custodiante é o primeiro deles. A liquidez do mercado secundário do token é o segundo. O terceiro envolve restrições de jurisdição sobre a disponibilidade do produto. O quarto é o risco de o preço do token não acompanhar perfeitamente o ativo de referência.
Posso comprar qualquer ação tokenizada estando no Brasil?
Depende inteiramente do produto. A disponibilidade de cada ativo tokenizado para usuários no Brasil varia por provedor e pode mudar ao longo do tempo. Por isso, vale sempre confirmar isso no produto escolhido antes de presumir acesso.
O Sparkling recomenda comprar ações tokenizadas?
Não. Este conteúdo é educativo e explicativo. Nenhuma informação aqui deve ser lida como recomendação de investimento. Decisões sobre comprar, manter ou vender qualquer ativo, tokenizado ou não, são de responsabilidade exclusiva de cada pessoa, considerando seu próprio perfil de risco.
Baseado em infraestrutura comprovada
Sparkling direciona liquidez, swaps e verificação de identidade através de um seleto grupo de parceiros profundamente integrados.

xStocks
Ações tokenizadas — acesso ininterrupto a ações on-chain.

Polymarket
Mercados de previsão — assuma uma posição em eventos do mundo real.

Lighter
Uma exchange de futuros com prova de conhecimento zero e execução em nível de livro de ofertas.

NEAR
Abstração de cadeia e transações baseadas em intenção — liquidação cross-chain sem bridging manual.

0G
Uma blockchain construída para agentes de IA — computação, armazenamento de dados e disponibilidade em uma só pilha.

Bebop
Roteamento inteligente de ordens — qualquer token, qualquer tamanho, preços obtidos em múltiplas exchanges.
Atualizado em: