Swaps, perpétuos, mercados de previsão e ações tokenizadas, tudo em self-custody. A IA prepara cada operação. Você confirma.
VANTAGENS
Sparkling prepara suas operações de cripto por você — a aprovação é sempre sua.
Conecte sua carteira — suas chaves nunca saem do seu dispositivo, e nós nunca as vemos.
"Mostrar meu PnL", "Trocar 100 USDC por NEAR." É só isso.
Long, short, hedge — mercados de futuros e resultados com execução estilo Polymarket.
SOL, ETH, TON, BTC, USDC — encontra sua rota para cada par, otimizado para gas.
O agente sugere, você aprova — cada swap ou operação mostra sua oferta primeiro.
Stablecoin: o que é, como funcionam USDT, USDC e o "dólar digital"
Se você começou a olhar cripto com atenção, cedo ou tarde esbarra na mesma palavra: stablecoin. É por ela que quase todo mundo entra no assunto, porque resolve um problema prático: como ficar "parado" dentro do sistema cripto sem sair para o banco e sem carregar a volatilidade do bitcoin.
A ideia parece simples, um token cujo preço deveria ficar colado ao dólar, mas poucas explicações mostram como essa promessa se sustenta na prática. Estabilidade não é uma propriedade natural do token: é um mecanismo, e como todo mecanismo, pode falhar.
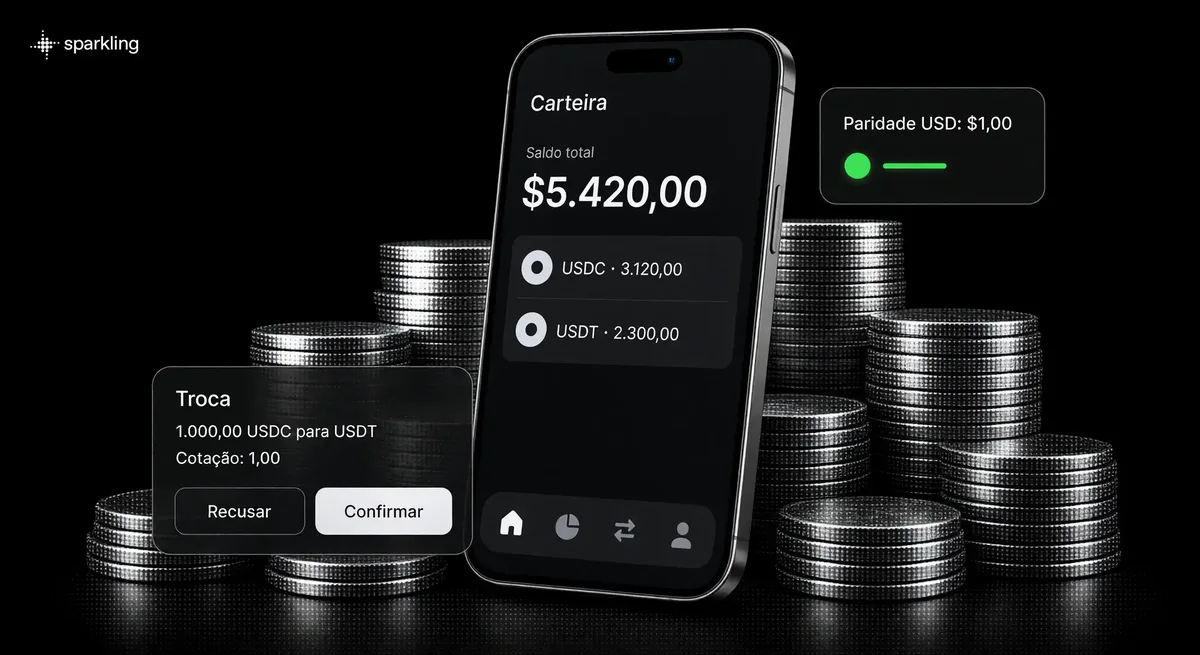
Resumo rápido: o que você precisa saber antes de continuar
- Stablecoin é um criptoativo que busca manter o valor próximo de um ativo de referência, geralmente o dólar americano.
- Essa paridade (peg) é sustentada por reserva, resgate e arbitragem de mercado, não é um valor travado por decreto.
- USDT e USDC fazem a mesma coisa com emissores diferentes, Tether e Circle, e se diferenciam principalmente no perfil de transparência sobre a reserva.
- "Dólar digital" é apelido popular, não é emitido por um banco central nem tem seguro de depósito.
- Existem quatro riscos que valem atenção: depeg, emissor/contraparte, rede/contrato inteligente e liquidez.
- No Brasil, stablecoin não tem curso legal; o uso cresce como ferramenta de remessa e proteção cambial, dentro de um marco regulatório do Banco Central e da CVM já em implementação.
O que é uma stablecoin e por que chamam de "dólar digital"
Uma stablecoin é um criptoativo desenhado para manter o valor próximo de um ativo de referência, quase sempre o dólar americano. Isso a diferencia do bitcoin e da maioria das outras criptomoedas, que não têm âncora nenhuma: se o mercado vira, o preço acompanha, para cima ou para baixo. A stablecoin nasce com a restrição oposta, ficar parada, e é justamente isso que a torna útil para guardar valor entre operações, cotar um preço ou movimentar dinheiro sem que a volatilidade coma parte do caminho.
Também é diferente do real (fiat) que você usa no dia a dia. O real é emitido e garantido pelo Banco Central do Brasil, circula com curso legal e está dentro de um sistema bancário com proteções específicas, como o Fundo Garantidor de Créditos para depósitos. Uma stablecoin não tem nada disso por padrão.
Daí vem o apelido "dólar digital", que carrega três ideias erradas:
- Não é emitido por um banco central. Por trás de USDT e USDC existem empresas privadas, Tether e Circle, que administram uma reserva de ativos.
- Não é um depósito bancário. Não existe seguro de depósito nem garantia estatal atrás do saldo, diferente do que acontece com o real guardado num banco.
- Não é uma promessa de valor fixo. É uma paridade que o mercado sustenta enquanto o mecanismo por trás dela continuar funcionando, não uma garantia incondicional.
O que sustenta esse peg: reserva, resgate e arbitragem
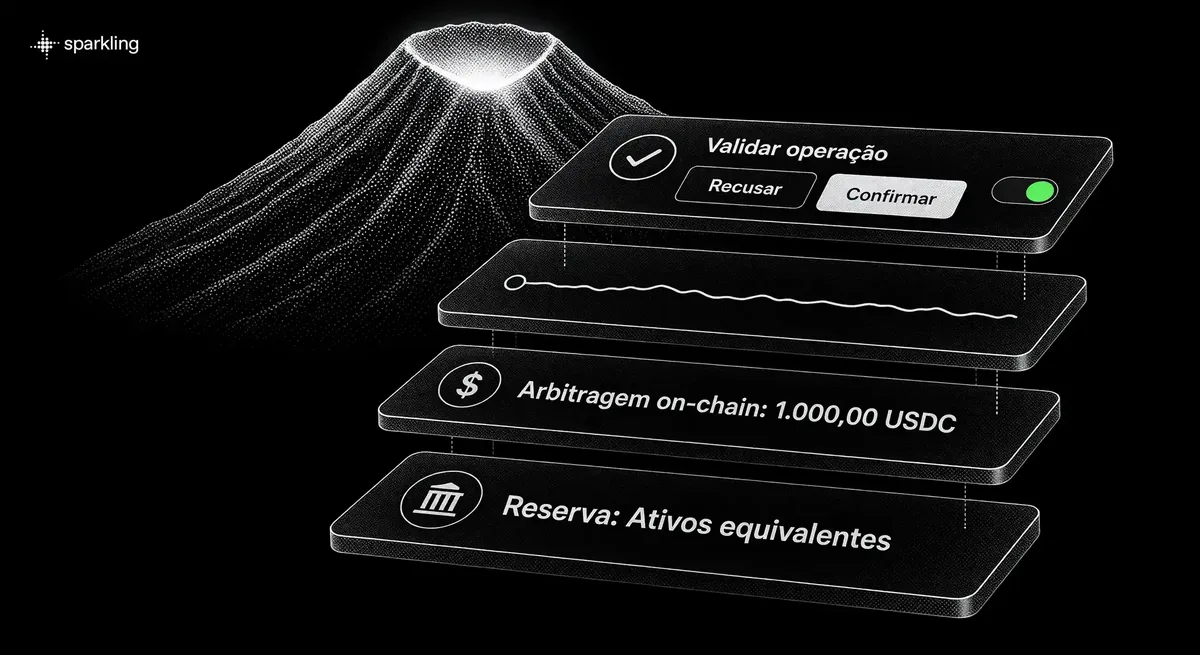
O peg se sustenta com três peças encadeadas: uma reserva, o resgate contra essa reserva e a arbitragem do mercado. No modelo mais comum, o das stablecoins lastreadas em fiat, o emissor mantém dinheiro e ativos de curto prazo equivalentes ao valor dos tokens em circulação. Só a reserva, sozinha, não é suficiente.
O que dá força ao mecanismo é o resgate: um participante autorizado entrega dinheiro e o emissor cria tokens; devolve tokens e o emissor os destrói, liberando o equivalente da reserva. Desse circuito nasce o arbitragem que mantém o preço alinhado. Se o token é encontrado por 0,99 dólar e pode ser resgatado por um dólar, comprar e resgatar gera lucro, e esse movimento empurra o preço de volta para perto de um dólar. Por isso também se entende quando o mecanismo para de funcionar: o mercado passa a desconfiar da reserva, o resgate emperra ou falta contraparte disposta a negociar num momento de estresse. Quando isso acontece, a arbitragem perde a âncora e o preço se afasta: isso se chama depeg, e já aconteceu mais de uma vez no mercado.
As três formas de manter a paridade
Sob a palavra stablecoin convivem desenhos com perfis de risco bem diferentes.
- Lastreadas em fiat ou ativos equivalentes. A reserva fica fora da blockchain. É o modelo de USDT e USDC, com o risco concentrado no emissor e na qualidade dessa reserva.
- Sobrecolateralizadas em cripto. O lastro são criptoativos bloqueados em valor maior do que o emitido, e o risco se desloca para o código do contrato e para a volatilidade do colateral.
- Algorítmicas. Sustentam a paridade com regras e incentivos em vez de colateral suficiente. É o desenho que historicamente pior resistiu na prática.
Quem emite USDT e USDC e o que existe por trás da reserva
Por trás de uma stablecoin lastreada em fiat existe uma empresa que administra a reserva, decide o que entra nela e também decide com quais bancos e custodiantes trabalha, inclusive para quem abre a porta do resgate direto. USDT é emitido pela Tether, USDC é emitido pela Circle: confiar numa stablecoin é, na prática, confiar nessa empresa.
Os emissores publicam relatórios periódicos sobre suas reservas, e vale a pena consultá-los, entendendo até onde eles chegam. Um relatório é uma fotografia numa data específica, não uma auditoria completa nem uma garantia de que a conversão estará disponível em qualquer cenário de mercado.
Existe um ponto que quase não aparece nas definições rápidas: os principais emissores mantêm a capacidade técnica de congelar saldos em endereços específicos. Eles usam esse poder diante de ordens de autoridades ou em casos de fundos identificados como roubados. O saldo depende, em última instância, de um terceiro identificável, algo que não acontece com um ativo sem emissor, como o bitcoin.
No Brasil, quem oferece acesso a essas stablecoins, como corretoras e outras prestadoras de serviços de ativos virtuais, já responde perante o Banco Central do Brasil (BCB), autoridade designada em 2023 para regular, autorizar e supervisionar esse tipo de serviço. Isso não muda a natureza do emissor privado por trás do token, mas afeta diretamente a empresa brasileira que intermedeia o seu acesso a ele.
Tether e Circle: semelhanças e diferenças entre os dois tokens
USDT e USDC são stablecoins lastreadas em fiat, com o mesmo circuito básico de emissão e resgate, e circulam em várias redes. A diferença está em quem responde por trás de cada uma e em quanta informação cada emissor publica.
| Dimensão | USDT | USDC |
|---|---|---|
| Emissor | Tether | Circle |
| Perfil de relatório | Relatórios periódicos; o alcance desses relatórios foi discutido pelo mercado ao longo dos anos | Relatórios periódicos, com discurso focado em conformidade regulatória |
| Onde pesa mais | Pares de negociação e redes de custo baixo, com uso forte em mercados emergentes | Ambientes institucionais e aplicações on-chain |
Esta página não recomenda uma ou outra: a escolha depende do contexto, ou seja, do que a corretora ou o mercado onde você opera aceita, de qual rede é mais conveniente para você e de quanto peso você dá ao perfil do emissor. As duas compartilham os mesmos riscos de fundo, e nenhuma se torna mais segura só por ser mais conhecida.
Por que o mesmo token existe em várias redes
USDT numa blockchain e USDT em outra são, tecnicamente, dois tokens distintos que compartilham nome comercial e emissor. O emissor os coloca em circulação em várias redes porque cada uma tem custo e velocidade diferentes. Por isso, ao enviar um saldo, você normalmente precisa escolher uma rede além do endereço de destino. Essa escolha define a taxa cobrada e o tempo de confirmação, e também determina com quais carteiras ou corretoras aquele saldo é compatível. O detalhe perigoso é que um endereço pode ter formato válido em mais de uma rede sem que o destino aceite as duas. É aí que se perdem fundos.
Se você envia por uma rede que o destino não aceita, não existe botão de desfazer: uma operação on-chain é irreversível depois de confirmada, e nem o aplicativo que você usou consegue devolver o saldo.
A precaução aqui é simples e funciona: confirme a rede esperada pelo destino e, se o valor for relevante, envie antes uma transferência pequena de teste.
Quais riscos esse tipo de ativo carrega
Uma stablecoin carrega quatro riscos distintos: perder a paridade, o emissor falhar, a rede ou o contrato falhar, e faltar liquidez para sair da posição. A palavra "estável" descreve para onde o desenho aponta, não o que o instrumento garante.
Risco de depeg
O preço pode escorregar abaixo da paridade em momentos de estresse, seja porque o mercado passa a questionar a composição da reserva, seja porque poucos participantes topam negociar no valor esperado. A separação pode durar minutos ou dias, e enquanto dura, o saldo vale menos do que a etiqueta sugere.
Risco de emissor e de contraparte
A qualidade da reserva pode se deteriorar, o emissor pode enfrentar um problema jurídico, e também pode congelar um endereço específico. Em qualquer desses casos, quem detém os tokens fica exposto sem ter feito nada diferente, e esse risco raramente aparece no preço enquanto tudo funciona, o que o torna fácil de ignorar.
Risco de rede e de contrato inteligente
O token vive dentro de um contrato sobre uma blockchain. Um erro nesse contrato, um congestionamento forte ou uma interrupção da rede afetam sua capacidade de movimentar o saldo, mesmo que a reserva esteja intacta. E como operações on-chain não se revertem, o problema vira perda direta.
Risco de liquidez
Ter o token não é o mesmo que conseguir sair pelo preço que você espera. Se há pouca profundidade de mercado, ou se a tensão afeta vários participantes ao mesmo tempo, o preço efetivo de venda pode ficar pior do que o de referência. Em mercados menores, essa diferença aparece até em dias tranquilos.
Como funciona, na prática, comprar ou receber esse tipo de token
De forma geral, existem três caminhos para conseguir uma stablecoin no Brasil, e nenhum deles é universal ou garantido para todo mundo:
- Corretora ou exchange licenciada. Você cria conta, passa por verificação de identidade e compra USDT ou USDC com reais, por depósito bancário ou outro método que a própria corretora ofereça. O método exato de pagamento e os limites variam por plataforma e podem mudar sem aviso.
- Negociação direta (P2P). Você troca reais por stablecoin diretamente com outra pessoa, normalmente dentro de uma plataforma que intermedeia o encontro. O risco de contraparte é maior, porque depende da outra pessoa cumprir a ponta dela.
- Receber de outra carteira. Alguém já possui a stablecoin e transfere para o seu endereço. Aqui o cuidado central é o da rede certa, explicado antes: confirme a rede antes de pedir ou aceitar o envio.
Este conteúdo não indica um método específico nem promete que qualquer rail de pagamento brasileiro, como PIX, esteja integrado a uma plataforma em particular. Isso depende de cada corretora ou aplicativo, e deve ser verificado diretamente com quem oferece o serviço antes de qualquer operação.
Como guardar esse saldo com segurança
Depois de conseguir a stablecoin, o próximo problema é onde ela fica guardada e quem controla as chaves de acesso. Isso muda bastante entre uma carteira que fica dentro de uma corretora e uma carteira self-custodial, em que as chaves ficam só com você. O tema completo, com as diferenças práticas entre os dois modelos e o que fazer se você perder acesso, está na página de carteira de criptomoedas.
Como trocar esse token por outro ativo
Ter USDT ou USDC parado não é o fim do caminho: em algum momento você provavelmente vai querer trocar por outro criptoativo, ou o contrário, sair de um ativo volátil de volta para uma stablecoin. Esse processo de troca, incluindo como funciona o roteamento entre redes diferentes e o que observar no preço antes de confirmar, está detalhado na página de swap de criptomoedas.
Stablecoins dentro do Sparkling
O Sparkling é um aplicativo de negociação com um agente de IA: você descreve o que quer fazer, o agente prepara a operação (swap, posição em futuros perpétuos, mercado de previsão ou ação tokenizada, conforme o módulo) e você confirma antes de qualquer transação sair do papel. A conta funciona a partir de um saldo self-custodial, ou seja, as chaves ficam com você, a seed phrase pode ser exportada a qualquer momento, e o agente prepara, mas não executa nada sem a sua confirmação explícita.
No módulo de swaps, o roteamento cross-chain usa USDC como um dos ativos de exemplo citados pelo próprio produto, ao lado de outros como SOL, ETH, TON e BTC. Antes de confirmar qualquer troca, você vê um quote com preço, rota e comissões, incluindo a taxa da plataforma, mas é uma estimativa: o preço final pode variar por movimento de mercado, slippage ou congestionamento de rede. Taxas de rede são cobradas ao custo e, em geral, não são devolvidas mesmo se a operação não for concluída.
Vale registrar algumas coisas para não prometer mais do que existe hoje. Primeiro, o acesso ao Sparkling atualmente acontece pelo Telegram; o próprio produto já anunciou um aplicativo web completo, com lançamento previsto para 14 de outubro de 2026, mas até a data de publicação desta página ele ainda não havia sido lançado, então trate essa data como um anúncio, não como algo disponível. Segundo, módulos como futuros perpétuos podem não estar disponíveis, ou disponíveis com restrições, dependendo da sua jurisdição, e essa disponibilidade pode mudar sem aviso prévio. Mercados de previsão via Polymarket são um caso à parte e já conhecido: a Polymarket inclui o Brasil entre as jurisdições restritas, o que significa que não é possível abrir novas posições a partir do país, independentemente de qualquer anúncio de integração global do Sparkling.
O Sparkling declara explicitamente não ser banco, corretora de valores registrada, gestora de investimentos, instituição de pagamento nem custodiante, e não oferece aconselhamento financeiro, jurídico ou tributário. Uma vez que a transação é confirmada e enviada à blockchain, ela é irreversível: nem o Sparkling nem nenhum outro aplicativo consegue desfazer um envio para o endereço errado.
Stablecoin no Brasil: remessas, hedge cambial e regulação
O Brasil não enfrenta escassez de dólares nem controle cambial, diferente do que acontece em outros países da região. Aqui, o uso de stablecoin cresce principalmente como ferramenta de remessa internacional e de proteção cambial (hedge), e não como substituto de necessidade básica para um "dólar" que falta no dia a dia. Isso muda o tipo de pergunta que faz sentido fazer antes de usar: não é "onde consigo dólar", é "esse caminho compensa o custo e o risco frente às alternativas tradicionais".
O marco regulatório brasileiro para criptoativos está entre os mais avançados da América Latina, e já passou da fase de discussão para a de implementação. A Lei 14.478/2022 (Marco Legal dos Criptoativos) está em vigor desde junho de 2023. O Decreto 11.563/2023, na sequência, designou o Banco Central do Brasil (BCB) como autoridade responsável por regular, autorizar e supervisionar as Prestadoras de Serviços de Ativos Virtuais, as chamadas PSAVs. O BCB já publicou normas específicas, as Resoluções BCB 519, 520 e 521 e as Instruções Normativas BCB 701 e 704, sobre segregação patrimonial, custódia, continuidade de negócio, cibersegurança e governança. Essas normas estão em fase de implementação e certificação.
A CVM (Comissão de Valores Mobiliários) atua quando um criptoativo se configura como valor mobiliário, e em 2026 abriu um Grupo de Trabalho de Tokenização para conduzir um piloto regulatório sobre ativos tokenizados. Ainda não existe uma norma final publicada especificamente sobre esse tema, então vale tratar qualquer produto tokenizado com a mesma cautela que qualquer instrumento financeiro em fase de piloto regulatório.
A Lei 14.478/2022 (artigo 12) também incluiu essas prestadoras entre as entidades obrigadas a cumprir deveres de prevenção à lavagem de dinheiro, sob supervisão que envolve o Conselho de Controle de Atividades Financeiras (COAF).
Do lado tributário, vale separar duas obrigações distintas. A primeira é o dever de informar operações à Receita Federal: desde novembro de 2025, a Instrução Normativa RFB 2.291/2025 instituiu a DeCripto, a nova declaração de operações com criptoativos que substitui o regime anterior da IN RFB 1.888/2019, com exigências de reporte que variam conforme quem faz a operação e onde ela acontece; esta página não cita um piso de valor fechado porque não há uma cifra confirmada em fonte primária para todos os casos. A segunda obrigação, separada da primeira, é o imposto sobre o ganho de capital apurado na venda de criptoativos, incluindo stablecoin, com alíquotas próprias que também mudam conforme o tipo de operação e a situação de cada contribuinte; esta página não cita números fixos de isenção ou alíquota porque eles não foram confirmados com fonte primária atualizada nesta verificação. Antes de declarar ou pagar qualquer imposto sobre operações com stablecoin, consulte um contador ou a própria Receita Federal.
Também vale reforçar que stablecoin não tem curso legal no Brasil: nenhum estabelecimento é obrigado a aceitá-la como forma de pagamento, e ela não substitui o real como moeda oficial. O marco regulatório trata do provedor de serviço e, cada vez mais, também do emissor, mas isso não torna nenhuma stablecoin específica aprovada, garantida ou de resgate assegurado para todo usuário em toda situação.
Este conteúdo é informativo e geral. Não constitui aconselhamento financeiro, jurídico ou tributário, nem recomendação de comprar, vender ou manter qualquer ativo. Criptoativos podem perder valor e não existe nenhum resultado garantido. Informação verificada em 30/09/2026; o marco regulatório brasileiro está em implementação e pode mudar.
Fontes e materiais
- Lei 14.478/2022, texto oficial (Marco Legal dos Criptoativos).
- Decreto 11.563/2023, texto oficial (designação do Banco Central como autoridade de PSAVs).
- Resoluções BCB 519, 520 e 521, e Instruções Normativas BCB 701 e 704.
- CVM, Grupo de Trabalho de Tokenização (GTT), Portaria CVM/PTE 177, 2026.
- Instrução Normativa RFB 2.291/2025 (DeCripto), que substitui a IN RFB 1.888/2019.
- Lei 9.613/1998 e Lei 14.478/2022, art. 12 (marco AML/COAF).
- Material de marca e site de produto do Sparkling, verificado em 28/09/2026: posicionamento "trading app with an agent", roteamento de swaps com USDC como ativo de exemplo, comissões mostradas no quote, acesso via Telegram e anúncio do web app completo para 14/10/2026.
O conteúdo sobre peg, colateral, redes e tipos de risco de stablecoin é conhecimento geral de indústria e não descreve nenhum produto em particular.
Veja também: como investir em criptomoedas no Brasil e ativos tokenizados.
FAQ
Stablecoin é a mesma coisa que dólar?
Não exatamente: é um criptoativo que busca acompanhar o valor do dólar através de um mecanismo de reserva, resgate e arbitragem, mas não é emitido por um banco central nem tem curso legal ou seguro de depósito.
USDT e USDC podem perder valor?
Podem. Mesmo sendo desenhadas para ficar coladas ao dólar, USDT e USDC já romperam a paridade em episódios pontuais de estresse de mercado; a mecânica completa de por que isso acontece está na seção sobre risco de depeg, logo acima.
O que acontece se eu enviar USDT pela rede errada?
Se o destino também operar aquela rede, existe alguma chance de recuperação com suporte técnico. Fora isso, o saldo costuma se perder, já que a rede não desfaz uma operação já confirmada; por isso, confirmar a rede certa antes de enviar é a proteção real.
O emissor pode congelar meus fundos?
Tecnicamente, sim. Os principais emissores mantêm mecanismos para bloquear endereços específicos e costumam acioná-los mediante ordem de autoridades ou diante de fundos apontados como roubados.
Stablecoin paga algum tipo de rendimento?
Por conta própria, não. Qualquer rendimento oferecido vem de uma atividade separada, com risco próprio, que deve ser avaliada de forma independente da stablecoin em si.
Preciso pagar imposto sobre stablecoin no Brasil?
Isso varia conforme o tipo de operação, o valor movimentado e a situação de cada contribuinte. A Receita Federal exige informação mensal detalhada em certos casos, então vale consultar um contador antes de declarar.
Stablecoin é regulamentada no Brasil?
O provedor de serviço de ativos virtuais já está sob supervisão do Banco Central do Brasil (BCB), com normas em implementação desde 2023, e a CVM acompanha o tema sempre que o ativo se configura como valor mobiliário. Isso não significa que USDT, USDC ou qualquer emissor específico esteja aprovado ou garantido por uma autoridade brasileira.
Se você já entendeu como o peg se sustenta e quer ver isso na prática, o Sparkling deixa você preparar uma operação de swap com stablecoin a partir de um saldo self-custodial, com quote de preço e taxas antes de confirmar qualquer envio. Comece pelo Telegram, guarde bem a sua seed phrase e, se for a primeira vez, teste com um valor pequeno.
Baseado em infraestrutura comprovada
Sparkling direciona liquidez, swaps e verificação de identidade através de um seleto grupo de parceiros profundamente integrados.

xStocks
Ações tokenizadas — acesso ininterrupto a ações on-chain.

Polymarket
Mercados de previsão — assuma uma posição em eventos do mundo real.

Lighter
Uma exchange de futuros com prova de conhecimento zero e execução em nível de livro de ofertas.

NEAR
Abstração de cadeia e transações baseadas em intenção — liquidação cross-chain sem bridging manual.

0G
Uma blockchain construída para agentes de IA — computação, armazenamento de dados e disponibilidade em uma só pilha.

Bebop
Roteamento inteligente de ordens — qualquer token, qualquer tamanho, preços obtidos em múltiplas exchanges.
Atualizado em: